

1. Kısa Özet

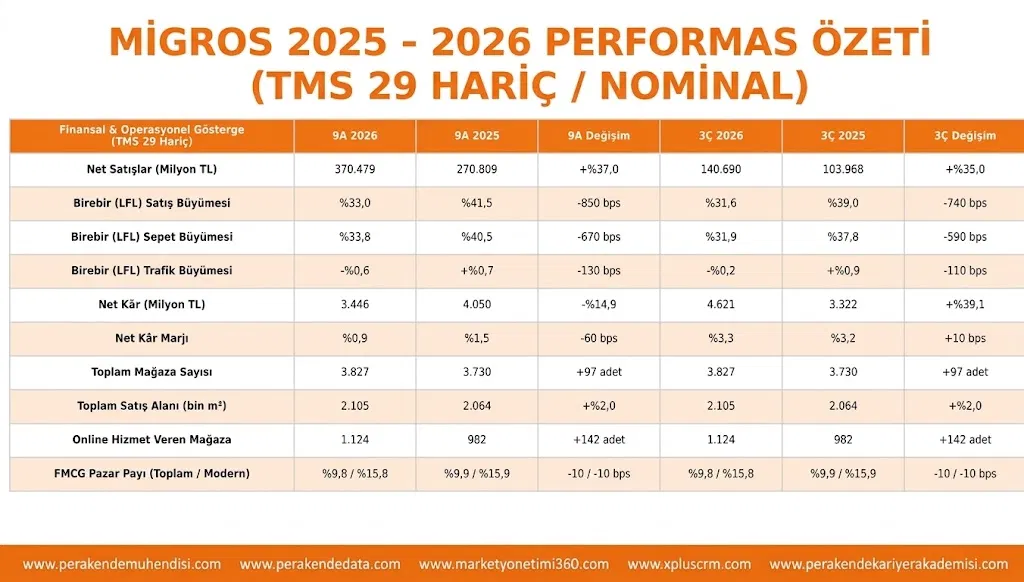
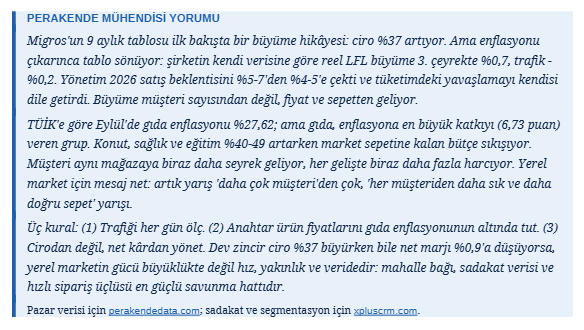
- Ciro güçlü, müşteri sayısı zayıf: 9 aylık net satış %37 arttı, ancak aynı mağaza trafiği -%0,6 ile eksiye döndü. Büyüme müşteri adedinden değil, sepet ve fiyattan geliyor.
- Büyüme ivmesi yavaşlıyor: LFL satış büyümesi 9 ayda %41,5’ten %33,0’a, 3. çeyrekte %39,0’dan %31,6’ya geriledi.
- Kâr geç toparlandı: 9 aylık net kâr -%14,9 (%1,5 → %0,9 marj); 3. çeyrekte net kâr +%39,1 artışla 4.621 milyon TL’ye çıktı. İlk yarının toplamı yaklaşık -1,2 milyar TL (3.446 − 4.621) olduğundan kâr yılın son çeyreğine sıkıştı.
- TÜİK ile kıyas: Eylül 2026’da TÜFE %29,73, gıda ve alkolsüz içecekler %27,62. Migros’un LFL sepeti gıda enflasyonunun yaklaşık 4 puan üzerinde, ancak pazar payı -10 bps geriledi.
2. Migros Verileri: 9 Ay ve 3. Çeyrek (TMS 29 Hariç)
Aşağıdaki tablo paylaştığınız görselden alınmıştır. Net kâr ve 3. çeyrek satış rakamlarını İş Yatırım 3Ç26 Kâr Analizi ile karşılaştırdım; rakamlar birebir örtüşüyor. LFL, mağaza ve pazar payı satırları görseldeki veridir, ayrıca doğrulanmamıştır.

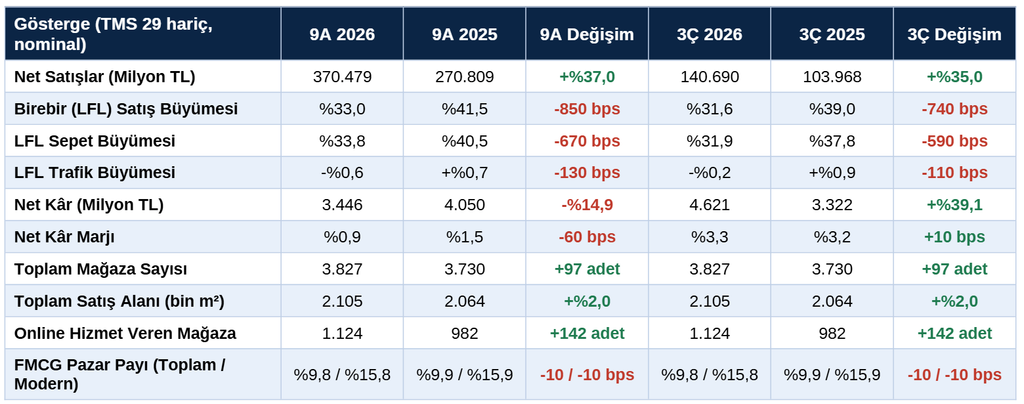
Not: 9 aylık TMS 29 dahil resmi satış 398,0 milyar TL (+%4,1 reel) ve net kâr -%34 olarak açıklandı; farkın nedeni enflasyon muhasebesi bazıdır. Ayrıntı için Endeks24 9 aylık özeti ve Ak Yatırım değerlendirmesi.
3. Migros Ne Anlatıyor?
3.1 Büyüme: Hacimden çok fiyat ve sepet
- Nominal ciro %37 artarken LFL trafiği -%0,6: müşteri daha seyrek geliyor, her gelişte daha büyük sepet alıyor.
- İş Yatırım’a göre TMS 29 dahil reel LFL büyüme 3. çeyrekte yalnızca %0,7 (3Ç25: %4,3). Yani enflasyondan arındırınca aynı mağaza büyümesi neredeyse durmuş durumda. Kaynak: İş Yatırım.
3.2 Kârlılık: Marj baskısı var, toparlanma 3. çeyrekte
- 9 aylık net marj %0,9; 3. çeyrekte %3,3’e çıktı. Büyük zincirde bile net marj %1 civarında: perakendede marj payı çok ince.
- İş Yatırım, 2. çeyrekte TMS 29 hariç 795 milyon TL net zarar olduğunu belirtiyor; yani 3. çeyrek toparlaması, zayıf bir ikinci çeyreğin üzerine geliyor.
3.3 Ağ ve kanal: Küçük format ve online
- Mağaza sayısı +97 (%2,6) artarken satış alanı +%2,0: ortalama mağaza büyüklüğü yaklaşık 553 m²’den 550 m²’ye indi, yani yeni mağazalar görece küçük.
- Online hizmet veren mağaza 982’den 1.124’e çıktı (+142); mağazaların yaklaşık %26’sından %29’una yükseldi. Mağaza artık aynı zamanda mini depo.
- Nominal m² başı satış 9 ayda yaklaşık 131 bin TL’den 176 bin TL’ye (+%34) çıktı: alan neredeyse sabitken satış, enflasyonun üzerinde artıyor.
3.4 Pazar payı: Büyük oyuncu bile pay kaybediyor
- Toplam FMCG payı %9,9 → %9,8, modern perakende payı %15,9 → %15,8. Ciro %37 artsa da pazar daha hızlı büyüdü ya da rakipler pay aldı; rekabet yalnızca bakkal-market arasında değil, zincirler arasında da sertleşiyor (yorum).
- Nakit tarafı: Migros’un nakit dönüşüm döngüsü Haziran itibarıyla -37,7 gün (tedarikçi vadesi satıştan önce nakit sağlıyor). Kaynak: Fintables analist toplantısı notları (TMS 29 dahil 1. yarı verisi).
4. TÜİK Eylül 2026 ile Kıyas
Resmi kaynak: TÜİK Veri Portalı – Tüketici Fiyat Endeksi, Ekim 2026 bülteni. Kıyas tablosundaki Eylül 2026 rakamları (gıda %27,62 ve 6,73 puan katkı) paylaştığınız TÜİK bülten görselinden alınmıştır ve Migros’un 9 aylık dönemiyle (Eylül sonu) aynı tarihe denk gelir. Eylül haber özeti için Forbes Türkiye; Ekim güncellemesi için YatırımX özeti kullanılabilir.

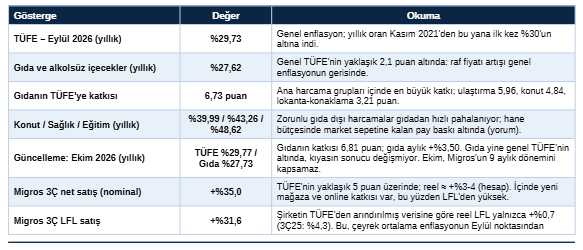

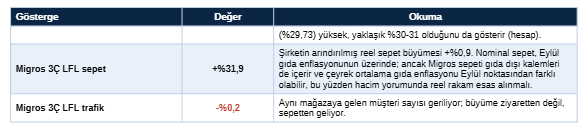

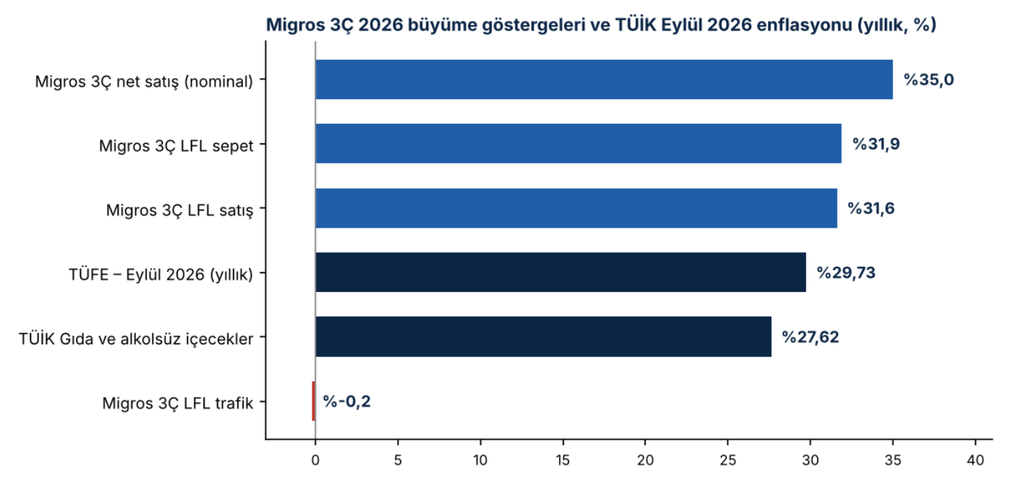
Hesaplama notu: Reel büyüme = (1 + nominal büyüme) / (1 + enflasyon) − 1 formülüyle hesaplandı. Migros verisi 3. çeyrek dönemini, TÜİK verisi Eylül ayı yıllık oranını gösterir; çeyrek ortalama enflasyonu Eylül’den biraz yüksek olduğu için gerçek reel büyüme tabloda gördüğünüzden bir miktar düşüktür. Bu yüzden İş Yatırım’ın %0,7’lik reel LFL rakamı ile bizim ≈ %1,4 hesabımız aynı yöndedir. Migros sepeti gıda dışı ürünleri de içerdiğinden gıda enflasyonuyla birebir kıyas bir yaklaşıktır.
Kıyasın ana mesajı
- Gıda fiyatları genel enflasyonun altında artarken (%27,62 / %29,73) Migros’un sepeti %31,9 büyüdü: müşteri daha yüksek tutarlı, daha geniş kategorili alışveriş yapıyor ama daha az geliyor.
- Konut, sağlık ve eğitim gibi zorunlu harcamalar %40-49 aralığında arttığı için gıdaya ayrılan bütçe sıkışıyor; müşteri ‘sık sık küçük’ yerine ‘bilinçli, planlı ve büyük’ alışverişe kayıyor (yorum).
5. Yerel Marketlerin Çıkarması Gereken Hususlar
Migros’un sinyallerini yerel market diline çeviren, ölçülebilir bir öncelik listesi:

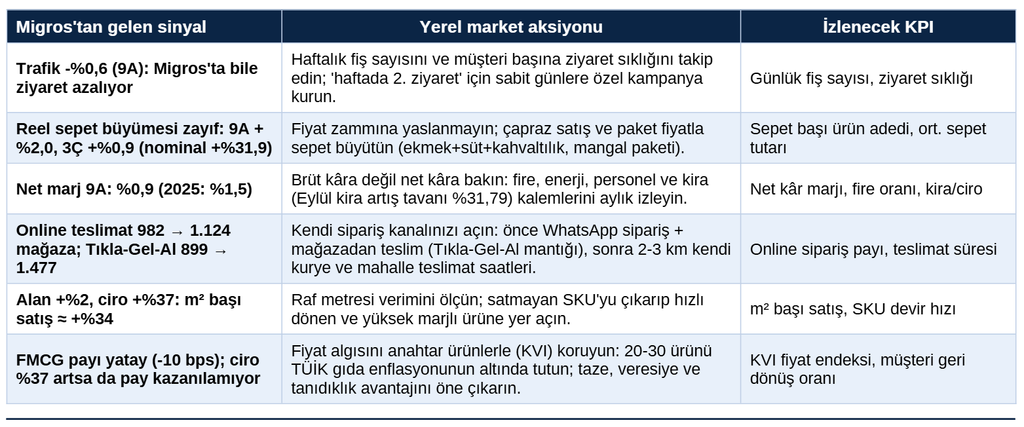
İlk 30 gün için 5 adım
- Hafta 1: Günlük fiş sayısı ve ortalama sepet tutarını bir tabloya bağlayın (trafik ve sepet ayrımı).
- Hafta 1: 20-30 anahtar ürünün (KVI) fiyatını rakip ve TÜİK gıda enflasyonuyla karşılaştırın.
- Hafta 2: Net kâr marjını kalem kalem çıkarın: fire, enerji, personel, kira.
- Hafta 3: En çok satan 100 ürün için WhatsApp sipariş listesi ve mahalle teslimat saatleri açın.
- Hafta 4: Sadakat verisiyle müşteriyi segmentleyin; son 30 gündür gelmeyenlere kişisel kampanya gönderin.

6. Kaynaklar
- İş Yatırım – Migros 3Ç 2026 Kâr Analizi (TMS 29 hariç net kâr, satış, reel LFL)
- Endeks24 – Migros 9 aylık sonuçlar (KAP bildirimi 1693491’e dayanır)
- Ak Yatırım / Borsatek – Migros 3Ç26 kâr değerlendirmesi
- Fintables – Migros analist toplantısı notları (nakit dönüşüm döngüsü)
- Ekonomist – Migros 2026 ilk yarı sonuçları (pazar payı, online)
- TÜİK Veri Portalı – Tüketici Fiyat Endeksi, Ekim 2026 (resmi bülten)
- YatırımX – TÜİK Ekim 2026 enflasyon özeti
- Forbes Türkiye – TÜİK Eylül 2026 TÜFE
- Bigpara – Eylül 2026 kira artış oranı
- KAP – Kamuyu Aydınlatma Platformu (Migros resmi bildirimleri)
Not: TÜİK Veri Portalı linki Ekim 2026 bültenine aittir; sitenin otomatik erişime kapalı olması nedeniyle içeriğini ayrıca doğrulayamadım, Ekim rakamları basın özetlerinden alınmıştır. Eylül 2026 rakamları ise paylaştığınız bülten görselindendir. Bu belge yatırım tavsiyesi değildir


