
BİM 2026 3Ç26 ve 9A26 Finansal ve Operasyonel Performans Analizi – TMS 29 Hariç
Kaynak: BİM 3Ç26 Yatırımcı Sunumu | 30 Eylül 2026
BİM’in 2026 yılı üçüncü çeyrek finansal sonuçlarını, yatırımcı sunumundaki TMS 29 Hariç verileri esas alarak inceledim.
Analizde yalnızca satış büyümesine odaklanmak yerine; mağaza bazlı büyüme, sepet ortalaması, müşteri trafiği, nominal ciro artışı, brüt kâr, faaliyet giderleri, FVAÖK, net kâr, nakit akışı ve yatırım performansını birlikte değerlendirdim.
Özellikle yerel marketler açısından önemli olan şu soruya odaklandım:
BİM büyümesini hangi dinamiklerle gerçekleştiriyor, bu büyümeyi ne ölçüde kâra dönüştürüyor ve yerel perakendeciler bu sonuçlardan hangi yönetim derslerini çıkarmalı?
1. Yönetici özeti: BİM’in 3Ç26 performansı
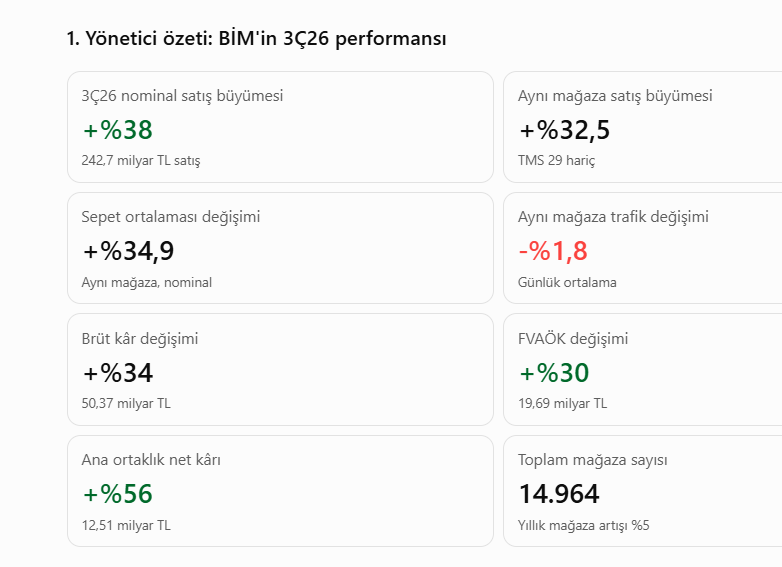
İlk önemli tespit: BİM’in satışları nominal olarak %38 büyürken aynı mağazalardaki satış artışı %32,5 seviyesinde kalmıştır. Sepet ortalaması %34,9 yükselirken mağaza trafiği %1,8 gerilemiştir.
Bu tablo, büyümenin ağırlıklı olarak daha yüksek sepet tutarından geldiğini, müşteri trafiğinin ise büyümeye katkı sağlamadığını gösteriyor.
2. BİM’in nominal satış büyümesi
Birim: Milyon TL | TMS 29 hariç
| Gösterge | 3Ç25 | 3Ç26 | Değişim |
|---|---|---|---|
| Net satışlar | 176.034 | 242.721 | %38 |
| Brüt kâr | 37.557 | 50.373 | %34 |
| Faaliyet giderleri | 26.125 | 35.539 | %36 |
| FVÖK | 11.432 | 14.835 | %30 |
| FVAÖK | 15.130 | 19.688 | %30 |
| Ana ortaklık net kârı | 8.041 | 12.512 | %56 |
9 aylık karşılaştırma:
| Gösterge | 9A25 | 9A26 | Değişim |
|---|---|---|---|
| Net satışlar | 472.056 | 671.160 | %42 |
| Brüt kâr | 100.366 | 143.056 | %43 |
| Faaliyet giderleri | 74.445 | 102.113 | %37 |
| FVÖK | 25.921 | 40.942 | %58 |
| FVAÖK | 35.925 | 53.914 | %50 |
| Ana ortaklık net kârı | 18.751 | 32.580 | %74 |
Kaynak: Yatırımcı sunumu, TMS 29 hariç gelir tablosu.
Değerlendirme
Üçüncü çeyrekte satış büyümesi %38 iken brüt kâr artışının %34′te kalması, brüt kâr marjında baskıya işaret ediyor.
Buna karşılık 9 aylık dönemde brüt kâr %43 artarak satışlardaki %42 büyümeyi hafif aşmış.
Bu fark önemli. Çünkü BİM’in üçüncü çeyrekteki marj performansı, ilk dokuz aylık toplam performansına göre bir miktar zayıflamış.
Ayrıca faaliyet giderleri satışlardan daha düşük hızda büyüdüğü için gider yönetiminde ölçek avantajı görülüyor.
Perakende mühendisliği açısından temel çıkarım: Ciro büyümesi tek başına başarı ölçütü değildir. Büyümenin brüt kâra, faaliyet kârına ve nihayetinde nakit yaratma kapasitesine nasıl dönüştüğü birlikte izlenmelidir.
3. Birebir büyüme: Aynı mağaza performansı
BİM’in operasyonel performansını anlamak için en önemli göstergelerden biri aynı mağaza (Like-for-Like / LFL) satış büyümesidir.
Bu gösterge, yeni açılan mağazaların yarattığı büyüme etkisini dışarıda bırakarak mevcut mağazaların performansını ölçer.
BİM Türkiye | TMS 29 hariç
| Operasyonel gösterge | 3Ç26 / 3Ç25 | 9A26 / 9A25 |
|---|---|---|
| Aynı mağaza günlük satış | +%32,5 | +%34,8 |
| Aynı mağaza sepet ortalaması | +%34,9 | +%35,6 |
| Aynı mağaza günlük trafik | -%1,8 | -%0,6 |
Kaynak: BİM yatırımcı sunumu, sayfa 6.
3.1. Sepet ortalaması: %34,9 büyüme
BİM’in aynı mağazalardaki sepet ortalaması bir yılda (3Ç26 / 3Ç25) %34,9 artmıştır.
Bu artışın birkaç muhtemel bileşeni bulunuyor:
- Ürün fiyatlarındaki nominal değişim.
- Müşterinin satın aldığı ürün miktarı.
- Ürün karmasındaki değişim.
- Daha yüksek fiyatlı ürünlerin sepetteki payı.
- Kampanya ve promosyonların sepet üzerindeki etkisi.
Yerel marketler açısından burada önemli olan, sepet ortalamasını yalnızca TL bazında takip etmemektir.
Şu göstergeler birlikte izlenmelidir:
- Ortalama sepet tutarı.
- Sepetteki ürün adedi.
- Ortalama birim satış fiyatı.
- İşlem başına kategori sayısı.
- Müşteri başına alışveriş sıklığı.
Örneğin sepet ortalaması %35 artarken sepetteki ürün adedi düşüyorsa, işletme nominal olarak büyüyor olsa da müşterinin alışveriş miktarı azalıyor olabilir.
3.2. Müşteri trafiği: %1,8 gerileme
BİM’in aynı mağazalarındaki günlük trafik 3Ç26’da yıllık bazda %1,8 düşmüştür.
Dokuz aylık dönemde de trafik %0,6 gerilemiştir.
Bu, raporun en dikkat çekici operasyonel göstergelerinden biridir.
Çünkü sepet ortalamasındaki %34,9’luk artışa rağmen mağazaya gelen müşteri/alışveriş trafiği artmamıştır.
Burada bir ayrım yapmak gerekiyor:
BİM’in raporunda açıklanan trafik göstergesi, tekil müşteri sayısı değil, aynı mağazalardaki günlük trafik değişimidir. Dolayısıyla bu veriyi doğrudan müşteri kaybı olarak adlandırmak doğru değildir.
Ancak alışveriş işlem sayısının değişimini yaklaşık olarak hesaplayabiliriz.
Sepet ve trafik arasındaki matematiksel ilişki
BİM’in aynı mağaza satış büyümesi ile sepet ortalaması büyümesi arasındaki ilişkiyi kullanarak işlem (fiş) sayısındaki yaklaşık değişimi hesaplıyor.
Önce rakamları açıklayalım:
- 1,325: Aynı mağaza satışlarının büyüme endeksi. %32,5 büyüme olduğu için 1 + 0,325 = 1,325.
- 1,349: Ortalama sepet tutarının büyüme endeksi. %34,9 artış olduğu için 1 + 0,349 = 1,349.
Formülün mantığı
Perakendede temel ilişki şöyledir:
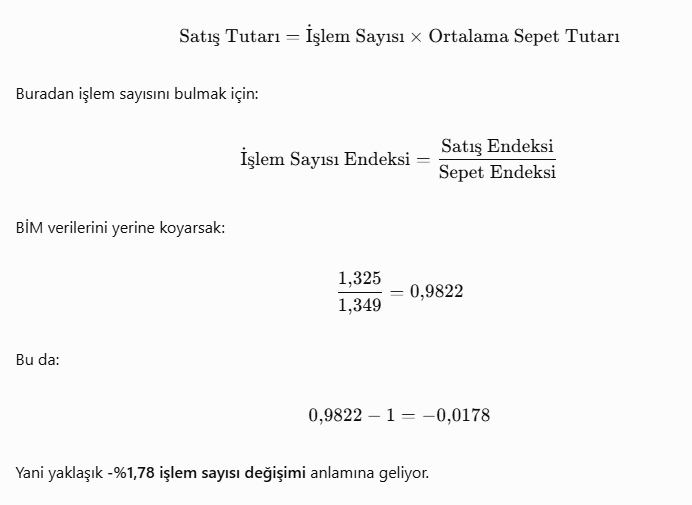
Yani yaklaşık -%1,78 işlem sayısı değişimi anlamına geliyor.
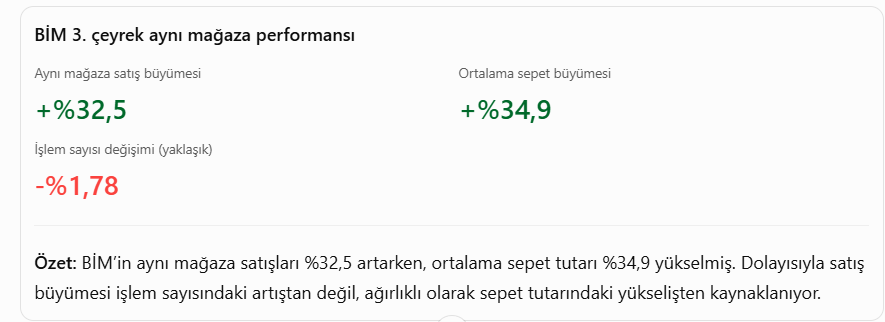
Peki Bunu nasıl yorumlamalıyız?
BİM 3. çeyrek aynı mağaza performansı
Yerel marketler açısından neden önemli?
Sadece ciro büyümesine bakmak yanıltıcı olabilir. Bir marketin cirosu artarken mağazaya gelen müşteri veya gerçekleşen alışveriş işlemi sayısı azalıyor olabilir.
Bu nedenle aylık performans raporlarında şu dört göstergeyi birlikte izlemeyi öneriyorum:
- Ciro değişimi (%)
- Ortalama sepet tutarı değişimi (%)
- İşlem/fiş sayısı değişimi (%)
- Müşteri sayısı değişimi (%)
Önemli bir ayrım: Bu hesaplama doğrudan tekil müşteri sayısını vermez. Bir müşteri aynı dönemde birden fazla alışveriş yapabilir. Ayrıca burada bulunan -%1,78, yuvarlanmış büyüme oranlarından hesaplanan yaklaşık işlem sayısı değişimidir. BİM’in sunumundaki günlük mağaza trafiği değişimi de -%1,8 olarak açıklanmıştır; iki göstergenin birbirine yakın olması bu yorumu destekliyor.
Perakende yönetiminde asıl soru şu olmalı: Ciroyu daha fazla müşteriye ulaşarak mı, mevcut müşterinin sepetini büyüterek mi artırıyoruz? Bu iki büyüme biçiminin sürdürülebilirliği ve kârlılığa etkisi farklıdır.
Perakende Mühendisi değerlendirmesi: BİM’in büyümesi müşteri trafiğindeki artıştan değil, işlem başına elde edilen daha yüksek nominal satış tutarından kaynaklanıyor. Bu nedenle müşteri trafiğinin korunması ve alışveriş sıklığının artırılması, önümüzdeki dönemin önemli operasyonel konularından biri olacaktır.
3.3. BİMflasyon ve aynı mağaza büyümesi – Reel Büyüme yarıya indi
BİM kendi sepet enflasyonunu (BİMflasyon) açıklıyor. Aynı mağaza satışı ile BİMflasyon arasındaki fark, enflasyonun üzerindeki büyümeyi yaklaşık olarak gösteriyor:
| 3Ç25 | 4Ç25 | 1Ç26 | 2Ç26 | 3Ç26 | |
|---|---|---|---|---|---|
| Aynı mağaza satış | %32,0 | %32,7 | %34,5 | %37,3 | %32,5 |
| BİMflasyon | %28,7 | %26,9 | %27,9 | %31,1 | %29,6 |
| Fark (puan) | +3,3 | +5,8 | +6,6 | +6,2 | +2,9 |
İlk iki çeyrekte 6 puanın üzerinde olan fark üçüncü çeyrekte 2,9 puana indi. Yaklaşık reel karşılığı %5 civarından %2,2′ye geriledi. Şirketin kendi sepet enflasyonu ile TÜFE aynı ölçüm olmadığı için bunlar yalnızca yön göstergesidir.
BİM sunumunda üçüncü çeyrek için BİMflasyon yaklaşık %30 olarak açıklanıyor. Aynı mağaza satış büyümesi ise %32,5.
Aradaki fark yaklaşık 2,5 puan.
Bu durum aynı mağaza satışlarının açıklanan BİMflasyon oranının üzerinde büyüdüğünü gösteriyor. Ancak bunu doğrudan reel büyüme olarak kabul etmemek gerekir. Çünkü şirketin kendi sepet enflasyonu ile TÜFE aynı ölçüm değildir.
Yine de önemli bir sonuç var: BİM mevcut mağazalarında nominal satış büyümesini koruyor ancak bu büyümenin müşteri trafiği tarafında karşılığı bulunmuyor.
4. Mağaza sayısı ve büyümenin kaynağı
BİM, 30 Eylül 2026 itibarıyla toplam 14.964 mağazaya ulaşmıştır.
| Dönem | Toplam mağaza |
|---|---|
| 3Ç25 | 14.231 |
| 4Ç25 | 14.473 |
| 1Ç26 | 14.576 |
| 2Ç26 | 14.851 |
| 3Ç26 | 14.964 |
- Yıllık mağaza sayısı artışı: yaklaşık %5,2.
- Üçüncü çeyrekte açılan mağaza: 113.
- İlk dokuz ayda açılan mağaza: 491.
- Toplam mağaza: 14.964.
Mağaza büyümesi ile birebir büyüme arasındaki fark
BİM’in satış büyümesi %38, aynı mağaza büyümesi %32,5 ve mağaza sayısı artışı yaklaşık %5,2.
Burada dikkat edilmesi gereken nokta, mağaza sayısındaki artışın dönem boyunca oluşmasıdır. Bu nedenle %38’lik satış büyümesini doğrudan %32,5 LFL büyüme ile %5,2 mağaza artışını toplayarak açıklamak doğru değildir.
Yeni mağazaların yıl içinde açılma tarihleri, mağaza olgunlaşma süresi ve coğrafi dağılımı da toplam satışlara etki eder.
Bununla birlikte BİM’in büyümesinin yalnızca yeni mağaza açılışlarına dayanmadığı açıkça görülmektedir.
Yerel marketler için çıkarım: Yeni mağaza açmak büyümenin tek yolu değildir. Mevcut mağazaların satış verimliliğini artırmak, metrekare başına ciroyu ve brüt kârı geliştirmek de büyümenin temel araçlarıdır.
5. Brüt kâr analizi: Satış büyümesi kâra aynı oranda yansıyor mu?
Perakendecilikte satış kadar önemli olan konu, yapılan satıştan ne kadar brüt kâr elde edildiğidir.
TMS 29 hariç | Milyon TL
| Gösterge | 3Ç25 | 3Ç26 % |
|---|---|---|
| Net satış | 176.034 | 242.721 % 38 |
| Brüt kâr | 37.557 | 50.373 % 34 |
| Brüt kâr marjı | %21,3 | %20,8 % – 0,5 |
| Brüt kâr büyümesi | — | %34 |
Brüt kâr marjı yaklaşık 0,5 puan gerilemiştir.
Satışlar %38 büyürken brüt kârın %34 büyümesi, şirketin satış büyümesini aynı oranda brüt kâra dönüştüremediğini gösteriyor.
Bu durumun arkasında ürün kategorileri arasındaki marj farklılıkları, fiyat rekabeti, kampanya yoğunluğu ve satış karması gibi unsurlar bulunabilir.
Dokuz aylık performans daha olumlu
| Gösterge | 9A25 | 9A26 |
|---|---|---|
| Brüt kâr | 100,37 milyar TL | 143,06 milyar TL |
| Brüt kâr marjı | %21,3 | %21,3 |
| Brüt kâr büyümesi | — | %43 |
Dokuz aylık dönemde brüt kâr marjı korunmuştur.
Bu da üçüncü çeyrekte görülen marj gerilemesinin henüz dokuz aylık toplam performansı bozacak düzeye ulaşmadığını gösteriyor.
Perakende Mühendisi değerlendirmesi: Yerel marketler, satış büyümesini değil, kategori bazında elde ettikleri brüt kârı yönetmelidir. Özellikle temel gıda, temizlik, kişisel bakım ve taze ürün kategorilerinde satış artışı ile brüt kâr artışı ayrı ayrı takip edilmelidir.
6. Faaliyet giderleri ve operasyonel verimlilik
BİM’in üçüncü çeyrekteki faaliyet giderleri 35,54 milyar TL’ye ulaşmıştır.
| Gösterge | 3Ç25 | 3Ç26 | Değişim |
|---|---|---|---|
| Faaliyet giderleri | 26,13 mlr TL | 35,54 mlr TL | %36 |
| Giderlerin satışlara oranı | %14,84 | %14,64 | -0,20 puan |
Satışlar %38 artarken faaliyet giderlerinin %36 artması, şirketin giderlerini satış büyümesinin altında tutabildiğini gösteriyor.
Bu, ölçek ekonomisinin önemli bir göstergesidir.
BİM’in geniş mağaza ağı, satın alma hacmi, dağıtım organizasyonu ve operasyonel standartlaşması bu konuda rekabet avantajı yaratabilecek unsurlardır.
Gider yönetiminden çıkarılacak ders
Yerel marketlerde faaliyet giderleri yalnızca toplam TL üzerinden izlenmemelidir.
Özellikle aşağıdaki göstergeler takip edilmelidir:
- Personel gideri / satış.
- Kira gideri / satış.
- Elektrik ve enerji gideri / satış.
- Lojistik gideri / satış.
- Fire ve kayıp maliyetleri.
- Amortisman / satış.
- Mağaza başına operasyonel gider.
BİM’in faaliyet giderlerinin satışlara oranını düşürebilmesi, büyümenin yalnızca satış hacminde değil, operasyonel yönetimde de desteklendiğini gösteriyor.
7. FVAÖK analizi: Operasyonel kârlılık
FVAÖK, perakende işletmelerinin ana faaliyetlerinden yarattığı operasyonel kazancı değerlendirmek açısından önemli bir göstergedir.
BİM’in üçüncü çeyrek FVAÖK performansı:
| Gösterge | 3Ç25 | 3Ç26 | Değişim |
|---|---|---|---|
| FVAÖK | 15,13 mlr TL | 19,69 mlr TL | %30 |
| FVAÖK marjı | %8,6 | %8,1 | -0,5 puan |
FVAÖK marjı
Burada önemli bir ayrıntı bulunuyor.
BİM’in FVAÖK’ü %30 artmasına rağmen satışları %38 büyümüştür. Dolayısıyla FVAÖK marjı yaklaşık 0,5 puan gerilemiştir.
Bu, satış büyümesinin operasyonel kârlılığa aynı oranda yansımadığını gösteriyor.
Dokuz aylık FVAÖK performansı
| Gösterge | 9A25 | 9A26 | Değişim |
|---|---|---|---|
| FVAÖK | 35,93 mlr TL | 53,91 mlr TL | %50 |
| FVAÖK marjı | %7,6 | %8,0 | +0,4 puan |
Dokuz aylık performans ise daha güçlüdür. FVAÖK marjının %7,6’dan %8’e yükselmesi, yılın ilk dokuz ayında operasyonel kârlılığın satışlardan daha hızlı geliştiğini gösteriyor.
Önemli yorum: Üçüncü çeyrekte FVAÖK marjında gerileme görülmesine rağmen dokuz aylık dönemde marj iyileşmesi korunmuştur. Bu nedenle yalnızca çeyreklik sonuç üzerinden şirketin operasyonel verimliliğinin bozulduğu sonucuna varmak doğru olmaz.
8. Net kâr analizi: %56 büyümenin arkasında ne var?
BİM’in 3Ç26 ana ortaklık net kârı 12,51 milyar TL olarak gerçekleşmiştir.
Geçen yılın aynı döneminde bu tutar 8,04 milyar TL idi.
Net kâr artışı %56
| Gösterge | 3Ç25 | 3Ç26 | Değişim |
|---|---|---|---|
| Ana ortaklık net kârı | 8.041 mn TL | 12.512 mn TL | %56 |
| Net kâr marjı | %4,6 | %5,2 | +0,6 puan |
Dokuz aylık ana ortaklık net kârı ise 18,75 milyar TL’den 32,58 milyar TL’ye yükselmiştir. Artış %74’tür.
| Gösterge | 9A25 | 9A26 | Değişim |
|---|---|---|---|
| Ana ortaklık net kârı | 18,75 mlr TL | 32,58 mlr TL | %74 |
| Net kâr marjı | %4,0 | %4,9 | +0,9 puan |
9. Özel markalı ürünler ve ürün karması
BİM’in satış kırılımında kendi markalı ürünleri önemli bir yer tutuyor.
3Ç26 BİM Türkiye satış karması:
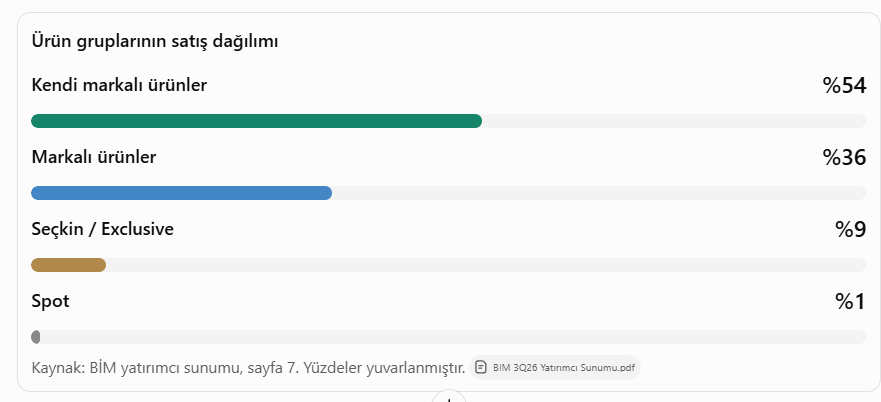
Kendi markalı ürünlerin satışlardaki %54’lük payı, BİM’in ticari modelinin temel unsurlarından biridir.
Özel markalı ürünlerin perakendeciye sağlayabileceği avantajlar:
- Ürün ve marka üzerinde daha fazla kontrol.
- Üreticiyle doğrudan ticari iş birliği.
- Kategori bazında farklılaşma.
- Fiyat ve ürün konumlandırmasında esneklik.
- Müşteri sadakati yaratabilecek ürün portföyü.
Burada yerel marketler için önemli bir fırsat bulunuyor.
Yerel marketlerin de kendi markalı ürünlerini geliştirmesi gerekiyor. Ancak bu çalışma yalnızca ucuz ürün üretmek şeklinde düşünülmemeli.
Öncelikle müşteri verilerinden hareketle doğru kategori, doğru ürün, doğru fiyat ve doğru tedarikçi belirlenmelidir.
Örneğin bir yerel marketin temizlik kategorisinde güçlü bir müşteri kitlesi bulunuyorsa, bu kategori üzerinden kendi markalı ürün geliştirme fırsatı değerlendirilebilir.
Önemli nokta: Özel markalı ürünlerin satış payı, doğrudan brüt kâr marjı anlamına gelmez. Gerçek başarı, bu ürünlerin kategori bazında yarattığı brüt kâr ve stok devir performansıyla ölçülmelidir.
10. Nakit akışı ve Yatırım Harcamaları
Perakendecilikte kârlılık kadar nakit yönetimi de önemlidir.
BİM’in 30 Eylül 2026 itibarıyla kısa vadeli finansal varlıklar dahil nakit pozisyonu 42,73 milyar TL seviyesindedir.
Bunun:
- 36,15 milyar TL’si kısa vadeli finansal varlıklar.
- 6,58 milyar TL’si nakit ve nakit benzerleridir.
BİM’in nakit pozisyonunun güçlü olması, büyüme yatırımlarını ve operasyonel ihtiyaçlarını finanse etme kapasitesi açısından önemli bir avantajdır.
Yatırım harcamaları
| Gösterge | 9A25 | 9A26 |
|---|---|---|
| Yatırım harcaması | 15,18 mlr TL | 16,58 mlr TL |
| Satışlara oranı | %3,2 | %2,5 |
Yatırım harcamaları yaklaşık %9 artarken, yatırım harcamalarının satışlara oranı gerilemiştir. Bu, satış büyümesine kıyasla yatırım harcamalarının daha kontrollü ilerlediğini gösteriyor.
Perakende Mühendisi değerlendirmesi: Yerel marketlerde kârlı görünen bir işletme, stoklara, ticari alacaklara veya yatırım harcamalarına bağlanan nakit nedeniyle finansal sıkıntı yaşayabilir. Bu nedenle kâr-zarar tablosu ile nakit akış tablosu birlikte yönetilmelidir.
11. Yerel perakendecilerimiz için BİM sonuçlarından çıkarılacak 10 önemli ders
BİM’in sonuçları, yerel marketlerin yalnızca büyük zincirlerle fiyat üzerinden rekabet etmemesi gerektiğini gösteren önemli bir örnek sunuyor.
Burada asıl mesele BİM’in ölçeğini taklit etmek değil, kendi ölçeğine uygun yönetim sistemini kurmaktır.
1. Ciro büyümesi yerine kârlı büyümeyi hedefleyin
BİM’in satışları %38 büyürken FVAÖK’ü %30 büyümüştür.
Bu bize önemli bir şey söylüyor: Daha fazla satış yapmak her zaman daha fazla operasyonel kâr elde etmek anlamına gelmiyor.
Yerel marketler aylık performans raporlarında şu üç büyümeyi ayrı ayrı takip etmelidir:
- Ciro büyümesi.
- Brüt kâr büyümesi.
- Faaliyet kârı büyümesi.
Satışları %40 artan bir marketin brüt kârı %30 artıyorsa burada kategori ve fiyat yönetimi yeniden değerlendirilmelidir.
2. Müşteri trafiğini koruyun ve alışveriş sıklığını artırın
BİM’in sepet ortalaması %34,9 artarken trafik %1,8 gerilemiştir.
Yerel marketlerin bu göstergeleri yakından izlemesi gerekiyor.
Özellikle CRM sistemleri üzerinden:
- Son 30 günde alışveriş yapmayan müşteriler.
- Alışveriş sıklığı düşen müşteriler.
- Sepet tutarı gerileyen müşteriler.
- Rakip mağazalara yönelme ihtimali bulunan müşteriler.
- Kategori alışveriş alışkanlıkları değişen müşteriler tespit edilmelidir.
Burada amaç herkese indirim vermek değil, müşterinin alışveriş sıklığını ve işletmeyle olan ilişkisini korumaktır.
3. Sepet ortalamasını ürün adediyle birlikte yönetin
Sepet ortalamasının yükselmesi olumlu görünse de bu artışın kaynağı önemlidir.
Yerel marketler sepet tutarının yanında sepet ürün adedini de takip etmelidir.
Örneğin:
| Gösterge | Önceki dönem | Yeni dönem |
|---|---|---|
| Sepet ortalaması | 500 TL | 650 TL |
| Sepet ürün adedi | 12 | 10 |
Bu örnekte sepet tutarı %30 yükselmesine rağmen müşterinin satın aldığı ürün adedi azalmıştır.
Dolayısıyla sadece sepet ortalamasına bakarak müşteri davranışının iyileştiğini söyleyemeyiz.
4. Kategori yönetimini güçlendirin
BİM’in özel markalı ürünlerde %54 satış payına ulaşması, kategori yönetiminin önemini ortaya koyuyor.
Yerel marketler de kategorilerini yalnızca ciroya göre değerlendirmemelidir.
Her kategori için:
- Ciro
- Brüt kâr
- Brüt kâr marjı
- Stok devir hızı
- Stok gün sayısı
- Fire oranı
- Promosyon katkısı
- Müşteri penetrasyonu takip edilmelidir.
Bir kategorinin yüksek ciro üretmesi, mutlaka işletmeye yüksek kâr sağladığı anlamına gelmez.
5. Özel markalı ürün geliştirin
Yerel marketlerin üreticilerle iş birliği yaparak kendi markalı ürünlerini geliştirmesi önemli bir rekabet fırsatıdır.
Ancak bu çalışma doğru kategori analizine dayanmalıdır.
Özellikle temel gıda, bakliyat, temizlik, kişisel bakım ve yerel üretici ürünleri değerlendirilebilir.
Bununla birlikte ürün kalitesi, süreklilik, ambalaj ve müşteri güveni ihmal edilmemelidir.
6. Faaliyet giderlerini mağaza bazında yönetin
BİM’in faaliyet giderlerinin satışlardan daha düşük hızda büyümesi önemli bir operasyonel başarıdır.
Yerel marketler de giderlerini yalnızca merkez toplamında değerlendirmemelidir.
Her mağaza için ayrı ayrı:
- Personel gideri / ciro
- Kira / ciro
- Enerji / ciro
- Fire / ciro
- Lojistik / ciro
- Faaliyet gideri / brüt kâr raporlanmalıdır.
Özellikle son gösterge, mağazanın elde ettiği brüt kârın ne kadarını operasyonel giderlerle tükettiğini gösterir.
7. Stok yönetimini nakit yönetiminin merkezine alın
Perakendede stok, işletmenin en önemli işletme sermayesi kalemlerinden biridir.
Yüksek stok her zaman güçlü bir satış potansiyeli anlamına gelmez.
Yerel marketler şu sorulara yanıt verebilmelidir:
- Hangi ürünlerde gereğinden fazla stok tutuyoruz?
- Hangi ürünlerde stok devir hızı düşük?
- Hangi ürünler nakdimizi bağlıyor?
- Hangi kategorilerde stok fazlası bulunuyor?
- Hangi ürünlerde satış kaybına neden olan stok yetersizliği var?
Stok yönetimi, satınalma departmanının tek başına sorumluluğu olmaktan çıkarılmalı; kategori, mağaza, satış ve finans yönetimiyle birlikte ele alınmalıdır.
8. Satınalma gücünü veriyle destekleyin
BİM’in ölçek avantajını yerel marketlerin birebir yakalaması mümkün olmayabilir.
Ancak yerel marketler satınalma süreçlerini geliştirerek önemli avantajlar elde edebilir.
Bunun için:
- Tedarikçi performans puanlaması
- Ürün bazında alış fiyatı karşılaştırması
- Dönemsel satınalma analizi
- Ticari iskonto ve destek takibi
- Vade ve ödeme koşulları
- Kategori bazında tedarikçi kârlılığı sistematik olarak yönetilmelidir.
Satınalma başarısı yalnızca en düşük alış fiyatını elde etmek değildir. Doğru ürünün, doğru miktarda, doğru zamanda ve doğru ticari koşullarla temin edilmesidir.
9. Dijitalleşme ve CRM yatırımlarını ertelemeyin
BİM’in sonuçlarında müşteri trafiğinin gerilemesi, müşteri verisinin önemini bir kez daha gündeme getiriyor.
Yerel marketlerin en büyük avantajlarından biri müşterilerine yakın olmalarıdır.
Ancak bu yakınlık ölçülebilir müşteri bilgisine dönüştürülmediği sürece ticari değeri sınırlı kalır.
CRM sistemleriyle:
- RFM müşteri segmentasyonu
- CLV müşteri yaşam boyu değeri
- Churn müşteri kaybı riski
- Kategori alışveriş eğilimleri
- Cüzdan payı
- Kampanya geri dönüşleri ölçülmelidir.
Yapay zekâ destekli sistemlerle müşterinin satın alma davranışındaki değişimler erken tespit edilebilir ve doğru kampanya doğru müşteriye ulaştırılabilir.
10. Yönetimi raporlamadan veri odaklı karar sistemine dönüştürün
Yerel marketlerde çoğu zaman çok sayıda rapor hazırlanıyor ancak bu raporların yönetim kararlarına dönüşmesi yeterince sağlanamıyor.
BİM’in ölçek ve operasyonel performansı, standart ölçüm ve sürekli takip sistemlerinin önemini gösteriyor.
Yerel marketlerde yönetim panoları şu beş ana başlık altında kurulmalıdır:
| Yönetim alanı | Temel performans göstergesi |
|---|---|
| Satış | Ciro, birebir büyüme, sepet, trafik |
| Kategori | Brüt kâr, marj, ürün performansı |
| Stok | Stok gün sayısı, devir hızı, fire |
| Finans | Faaliyet kârı, nakit akışı, işletme sermayesi |
| Müşteri | Aktif müşteri, sıklık, CLV, kayıp riski |
Bu sistem sayesinde işletme yalnızca geçmiş ayın sonuçlarını görmekle kalmaz, gelecek ay hangi alanlarda aksiyon alması gerektiğini de belirleyebilir.
12. BİM 3Ç26 sonuçlarının genel değerlendirmesi
Öne çıkan beş sonuç
1. BİM büyümeye devam ediyor. 3Ç26’da nominal satış büyümesi %38, dokuz aylık satış büyümesi %42.
2. Büyümenin temel kaynağı sepet tutarı. Sepet ortalaması %34,9 artarken mağaza trafiği %1,8 geriliyor.
3. Brüt kâr marjı üçüncü çeyrekte baskı altında. Marj %21,3’ten %20,8’e geriliyor.
4. Operasyonel gider yönetimi güçlü. Faaliyet giderleri satış büyümesinin altında kalıyor.
5. Net kâr büyümesi operasyonel büyümeden daha yüksek. Net kâr artışında diğer gelirlerin de önemli katkısı bulunuyor. Bu nedenle ana faaliyet performansıyla net kâr performansını birbirinden ayırmak gerekiyor.
13. Perakende Mühendisi Yorumu: Yerel marketler için asıl mesaj
BİM’in 2026 üçüncü çeyrek sonuçları, Türkiye perakende sektöründe rekabetin yalnızca mağaza sayısı, ciro veya fiyat üzerinden değerlendirilemeyeceğini bir kez daha ortaya koyuyor.
BİM’in başarısının arkasında geniş mağaza ağı, satınalma ölçeği, operasyonel standartlaşma, özel markalı ürünler, lojistik organizasyonu ve güçlü finansal yapı gibi birbirini destekleyen unsurlar bulunuyor.
Ancak yerel marketlerin bu modeli birebir kopyalamaya çalışması doğru bir strateji olmayacaktır.
Yerel marketlerin rekabet avantajı; müşterisini daha yakından tanıması, bölgesel tüketim alışkanlıklarını bilmesi, yerel üreticiyle iş birliği yapabilmesi ve mağaza bazında daha esnek karar alabilmesidir.
Bu avantajların ticari başarıya dönüşmesi için üç temel dönüşümün gerçekleştirilmesi gerekiyor:
Birincisi: Satış odaklı yönetimden kârlı büyüme yönetimine geçiş.
Ciro artışının yanında brüt kâr, faaliyet giderleri, stok maliyeti ve nakit akışı birlikte yönetilmelidir.
İkincisi: Geleneksel müşteri ilişkilerinden veri odaklı CRM yönetimine geçiş.
Müşteriyi yalnızca alışveriş yaptığı zaman değil, alışveriş sıklığı değiştiğinde, sepeti küçüldüğünde veya kategorilerden uzaklaştığında da anlayabilen bir yönetim sistemi kurulmalıdır.
Üçüncüsü: Mağaza yönetiminden akıllı perakende yönetimine geçiş.
Her mağazanın kendi performansını, müşteri profilini, stok ihtiyacını, kategori kârlılığını ve operasyonel verimliliğini ölçebilen bir yönetim altyapısı oluşturulmalıdır.
Yerel marketlerin gelecekteki rekabet gücü, kaç mağazaya sahip olduklarından çok, sahip oldukları mağazaları ne kadar verimli yönettikleriyle belirlenecektir.
Perakende Mühendisi önerisi: Yerel marketler için öncelik, büyük zincirlerle fiyat rekabetine girmek değil; müşteri, kategori, stok, satınalma, finans ve operasyon verilerini aynı yönetim sisteminde birleştirerek sürdürülebilir ve ölçülebilir kârlı büyüme modelini oluşturmaktır.
Analiz metodolojisi ve veri notları:
- Finansal büyüme karşılaştırmalarında BİM’in TMS 29 hariç gelir tablosu kullanılmıştır.
- Aynı mağaza göstergeleri şirketin operasyonel performans sunumundan alınmıştır.
- Müşteri sayısı için bağımsız tekil müşteri verisi bulunmadığından trafik göstergesi kullanılmıştır.
- Rapor verileri milyon TL cinsindendir; tablolarda okunabilirlik için gerekli yerlerde milyar TL’ye çevrilmiştir.
Analiz kaynağı: BİM 3Ç26 Yatırımcı Sunumu, 26 sayfa. Finansal karşılaştırma dönemi: 3Ç25–3Ç26 ve 9A25–9A26.

